

Marché boursier : Le départ de PSG relance le débat sur la liquidité de la Bourse de Maurice
Business Magazine September 1, 2026
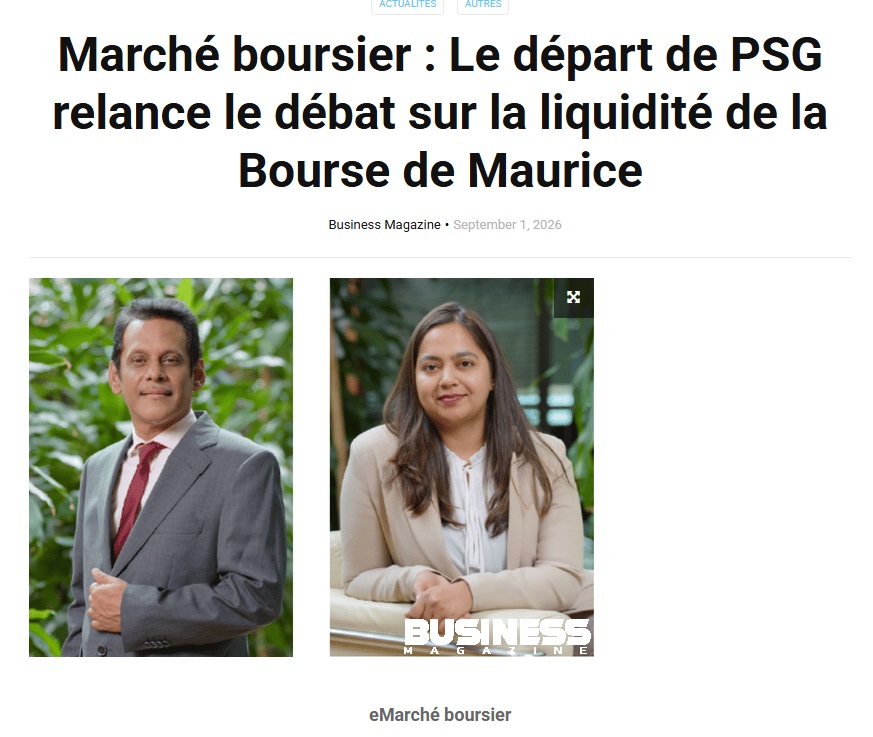
Par Shamin Sookia et Rukhsaar Lallmahomed
Le départ de PSG relance le débat sur la liquidité de la Bourse de Maurice
Le retrait de PSG Financial Services du marché officiel remet la liquidité de la Bourse de Maurice sous les projecteurs. Pour Perigeum Capital, il serait toutefois réducteur d’y voir le symptôme d’un marché en difficulté.
PSG Financial Services a quitté l’Official Market de la Stock Exchange of Mauritius (SEM) le lundi 31 août, après près de huit années de présence. Une décision motivée notamment par l’absence d’activité significative sur son titre à Maurice et par les coûts liés au maintien d’une cotation secondaire.
Pour Shamin Sookia, Managing Director de Perigeum Capital Ltd, le raccourci entre ce retrait et un problème généralisé de liquidité doit être évité. « Il serait réducteur de tirer de cette décision isolée une conclusion générale sur la liquidité de l’Official Market », souligne-t-il. La liquidité varie fortement d’une valeur à l’autre, selon le flottant, le profil des investisseurs et la fréquence des transactions. La structure du marché mauricien doit également être considérée. Shamin Sookia fait ainsi la différence entre le manque d’échanges sur une action étrangère cotée à Maurice et la faible activité observée sur certaines actions mauriciennes.
À Maurice, une part importante des actions est détenue sur le long terme par des groupes familiaux, des holdings ou des fonds de pension. Une configuration qui réduit mécaniquement les volumes disponibles à l’échange sans nécessairement traduire un désintérêt des investisseurs. « C’est une caractéristique structurelle des marchés de taille intermédiaire, y compris en Europe, et cela va de pair avec une réelle stabilité », relève-t-il.
Le cas PSG présente surtout plusieurs particularités. Le groupe, alors PSG Konsult, avait rejoint l’Official Market en novembre 2018, en dollars, sans levée de fonds ni placement d’actions auprès d’investisseurs mauriciens. Il disposait parallèlement d’un marché naturel en Afrique australe, avec une cotation principale à Johannesburg et une autre en Namibie.
À la veille du retrait, un seul actionnaire détenait encore ses titres sur le registre mauricien. Pour Rukhsaar Lallmahomed, Principal chez Perigeum Capital Ltd, ce chiffre « décrit l’état d’un registre, non le comportement des investisseurs mauriciens envers le marché ». Les actions pouvant être transférées d’un marché à l’autre, les investisseurs ont naturellement tendance à les regrouper sur la place où elles sont le plus activement négociées.
Mais PSG met également en lumière la difficulté de faire connaître certaines valeurs internationales aux investisseurs locaux. « Maurice dispose d’une épargne réelle et d’investisseurs sérieux, mais il reste à construire l’infrastructure informationnelle qui permet d’apprécier un émetteur », estime Rukhsaar Lallmahomed. Recherche, couverture des courtiers et information des investisseurs sont d’autant plus importantes pour une société étrangère peu connue du marché local. Pour PSG, son constat est que la valeur n’était tout simplement pas lue.
Pour Shamin Sookia, une cotation doit apporter investisseurs, liquidité, visibilité ou accès au capital. Lorsque ces bénéfices ne compensent plus les coûts et contraintes, son maintien perd de son intérêt. L’enjeu dépasse toutefois la Bourse. Maurice évolue dans une compétition accrue entre centres financiers sur les coûts, la rapidité, la prévisibilité réglementaire et la facilité de faire des affaires. « Il est donc essentiel que Maurice poursuive également ses efforts pour préserver et renforcer son attractivité », insiste Shamin Sookia.
Le départ de PSG n’est donc pas un verdict sur la SEM. Mais il rappelle qu’attirer une société à la cote ne suffit pas. Encore faut-il créer les conditions pour que ses titres soient compris, suivis et échangés.